Costes y rentabilidad en empresas de calzado
¿Sabe cuánto gana realmente con cada pedido?
El margen previsto al aceptar un pedido no siempre coincide con el resultado final. Materiales, tiempos, operaciones externas y desviaciones de producción pueden cambiar su rentabilidad sin que sea evidente hasta que ya es demasiado tarde.
- Coste estándar y coste real
- Análisis por artículo o pedido
- Datos técnicos y productivos conectados
Una pregunta para cada pedido
¿Puede responder sin reconstruir los datos manualmente?
Cuando la información está distribuida entre departamentos y herramientas, conocer la rentabilidad real requiere tiempo y comprobaciones.
01
¿Qué materiales se utilizaron realmente?
Los consumos reales pueden diferir de los previstos en el escandallo.
02
¿Cuántas horas necesitó la producción?
Los tiempos efectivos pueden modificar el coste final.
03
¿Qué trabajos se realizaron fuera?
Las operaciones externas también deben formar parte del coste.
04
¿El margen sigue siendo el previsto?
La diferencia es más útil si puede detectarse antes de finalizar el pedido.
El problema
El margen no se pierde de golpe.
Normalmente se reduce mediante pequeñas desviaciones acumuladas durante el proceso.
Más material del previsto
Consumos o sustituciones que cambian el coste.
Más tiempo del estándar
Operaciones que requieren más horas de las calculadas.
Operaciones externas
Costes de terceros integrados en el análisis.
Defectos y retrabajos
Incidencias que pueden aumentar consumos y necesidades.
Demostración personalizada
¿Quiere comprobar cómo wearUP puede ayudarle a entender mejor el margen de sus pedidos?
Le mostramos cómo se conectan escandallo, consumos, tiempos y producción en un flujo adaptado a una empresa del sector del calzado.
Del coste teórico al coste real
La diferencia está en conectar lo previsto con lo que ocurre en producción.
Cuando los datos están separados
El coste real llega al final.
Materiales, tiempos y operaciones deben recopilarse y compararse manualmente.
Con wearUP
Previsto y real permanecen relacionados.
Las versiones de coste pueden compararse con consumos, tiempos y operaciones reales para analizar desviaciones por artículo o pedido.
Cómo ayuda wearUP
Una continuidad de datos para entender la rentabilidad.
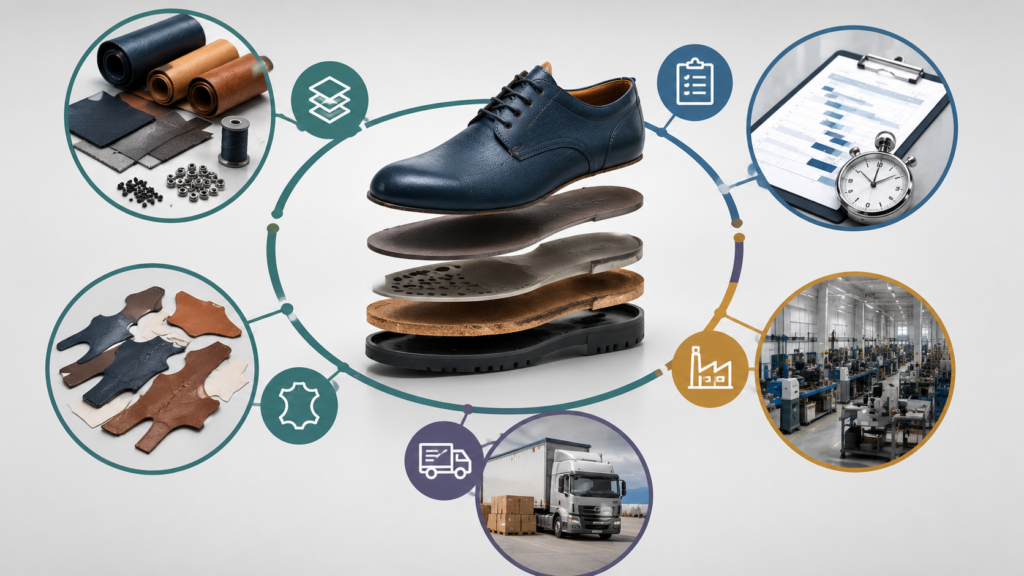
1
Escandallo
Materiales, consumos, tiempos, centros y operaciones externas.
2
Producción
Los datos reales enriquecen la información del pedido.
3
Comparación
Coste estándar y coste real pueden analizarse conjuntamente.
4
Decisión
Las desviaciones se analizan por artículo o pedido.
El objetivo
No crear más controles. Obtener más claridad.
Más visibilidad
Comprenda qué factores explican la diferencia entre coste previsto y real.
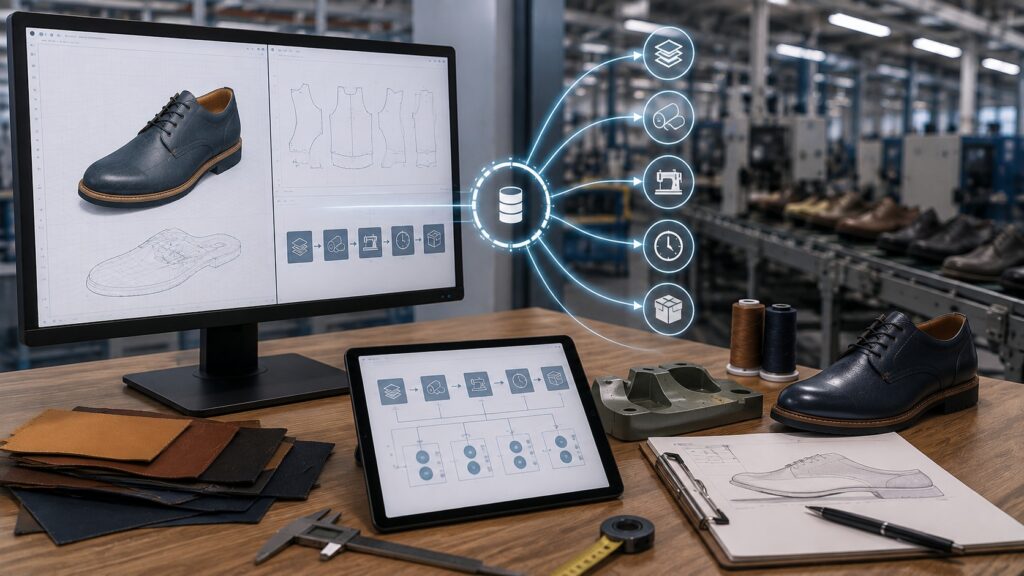
Menos reconstrucción manual
La información técnica y productiva comparte una misma base operativa.
Decisiones más informadas
Analice desviaciones y rentabilidad por artículo o pedido con datos coherentes.
Preguntas frecuentes
Costes y rentabilidad con wearUP
¿wearUP permite comparar coste estándar y coste real?
Sí. wearUP permite analizar las desviaciones tanto por artículo como por pedido, facilitando la identificación de diferencias entre lo previsto y lo realmente ocurrido.
¿Puede analizarse la desviación por pedido?
Sí. La documentación de producto contempla análisis de desviaciones por artículo o pedido.
¿Solo sirve para controlar costes?
No. wearUP conecta desarrollo de producto, pedidos, MRP, compras, planificación, producción, MES, calidad, logística y Business Intelligence.
¿Podemos empezar solo por algunas áreas?
wearUP es modular y su adopción puede realizarse de forma progresiva.
50+
Clientes
40+
empresas del sector
Web
acceso desde navegador y móvil
Flexible
cloud, on-premise o híbrido